 マネ美
中学生のお小遣いは、毎月いくら渡せばいいの?
 マネ太
お小遣いが足りないと言われたら、増やしたほうがいい?
子どもが中学生になると、友達との外出や買い物など、お金を使う機会が増えてきます。
お小遣いの金額や渡し方に悩む保護者の方も多いのではないでしょうか。
博報堂教育財団こども研究所が2026年3月に公表した調査によると、中学生のお小遣いの平均額は月3,234円です。
ただし、平均額がそのままわが子に合う金額とは限りません。
大切なのは、何に使うお金なのかを親子で話し合い、家庭に合った金額やルールを決めることです。
土屋 剛(つちや ごう)
- 株式会社FCTGファイナンシャルプランナーズ:代表
- 講演実績:SBI証券や楽天等のマネーセミナー講師、確定拠出年金投資教育講師
- 保有資格:ファイナンシャルプランナー(CFP®)、日商簿記2級、一種証券外務員資格
中学生のお小遣いはいくら?2026年の平均額と相場
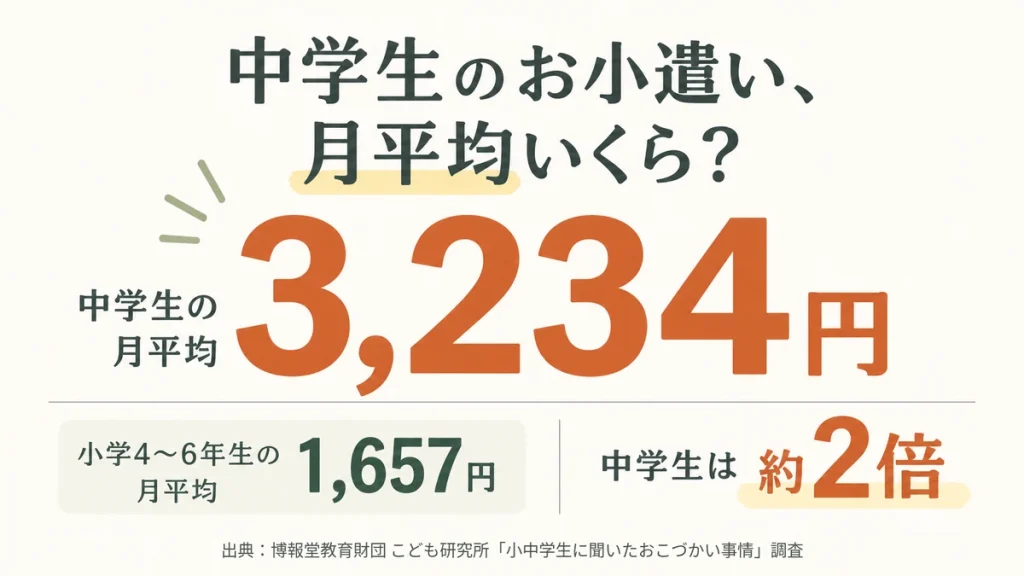
中学生のお小遣いは、月3,000円台がひとつの目安です。
2026年に公表された調査では、中学生のお小遣いの平均額は月3,234円でした[1]。
ただし、家庭によってお小遣いで買うものや、必要な金額は異なります。
 FP土屋
まずは平均額と学年別の相場を確認し、わが子に合う金額を考えてみましょう。
中学生のお小遣いの平均額は月3,234円
博報堂教育財団こども研究所が2026年3月に公表した調査によると、中学生のお小遣いの平均額は月3,234円でした[1]。
同じ調査では、小学4〜6年生の平均額は月1,657円です。
中学生のお小遣いの平均額は、小学4〜6年生の約2倍になっています。
また、中学生で最も多かった金額帯は「3,000円以上4,000円未満」で、29.5%を占めています。
さらに、2023年に実施された同研究所の調査と比べると、中学生のお小遣いは2023年→2026年で平均額が458円増加していました[1]。
| 項目 | 月額・割合 |
|---|---|
| 小学生(4〜6年生)の平均額 | 1,657円 |
| 中学生の平均額 | 3,234円 |
| 中学生で最も多い金額帯 | 3,000円以上4,000円未満(29.5%) |
- 平均額は、1ヵ月のお小遣い金額に回答した中学生458人の結果です。
- 今回の調査は、全国の小学4年生から中学3年生までの男女1,200人と、その保護者1,200人を対象に、2026年2月1日にインターネットで実施されました。
中1・中2・中3のお小遣いはいくら?
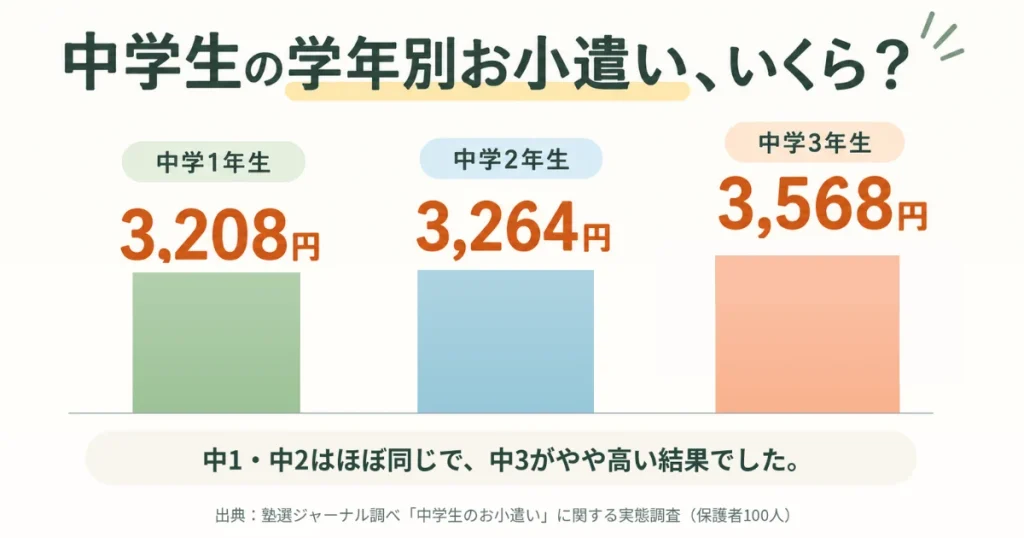
塾選ジャーナルが中学生の保護者100人を対象に行った調査では、お小遣いの平均額は中学1・2年生が月3,200円台、中学3年生が月3,500円台でした[2]。
この調査は2025年12月に実施されたもので、前述の博報堂教育財団とは別の調査です。
学年別の平均額は次のとおりです。
| 学年 | お小遣いの月平均額 |
|---|---|
| 中学1年生 | 3,208円 |
| 中学2年生 | 3,264円 |
| 中学3年生 | 3,568円 |
| 中学生全体 | 3,332円 |
ただし、調査対象は保護者100人と少なく、学年ごとの細かな差を判断するには注意が必要です。
また、博報堂教育財団の調査とは対象者や調査方法が異なるため、平均額にも違いがあります。
学年が上がったからといって、必ずお小遣いを増やす必要はありません。
FP土屋友達と出かける機会が増えたか、買うものが変わったかなど、子どもの生活に合わせて考えましょう。
月1,000円は少ない?5,000円は多い?
月1,000円は平均額3,234円の約3分の1で、平均と比べると少なめです[1]。
一方、月5,000円は平均より高いものの、塾選ジャーナルの調査では24%の家庭が月5,000円を渡していました[2]。
ただし、お小遣いが多いか少ないかは、金額だけでは判断できません。
何に使うお金なのかによって、必要な金額が変わるためです。
例えば、次のような違いがあります。
| お小遣い | 使い道の例 |
|---|---|
| 月1,000円 | お菓子や文房具など、少額の買い物に使う |
| 月3,000円 | お菓子や趣味の買い物などを、自分でやりくりする |
| 月5,000円 | 趣味の買い物に加え、友達との外出費などもまかなう |
- 金額ごとの使い道を考えるための例であり、調査結果ではありません。
友達と出かけるときの交通費や食事代を親が別に渡すなら、月1,000円でも足りる場合があります。
一方、そうした費用もすべてお小遣いから払うなら、月5,000円でも足りなくなるかもしれません。
大切なのは、お小遣いで何を払うのかを決めたうえで、金額を考えることです。
平均額だけで判断せず、子どもの生活や家庭の負担に合った金額を選びましょう。
中学生のお小遣いの使い道は?2026年のランキング
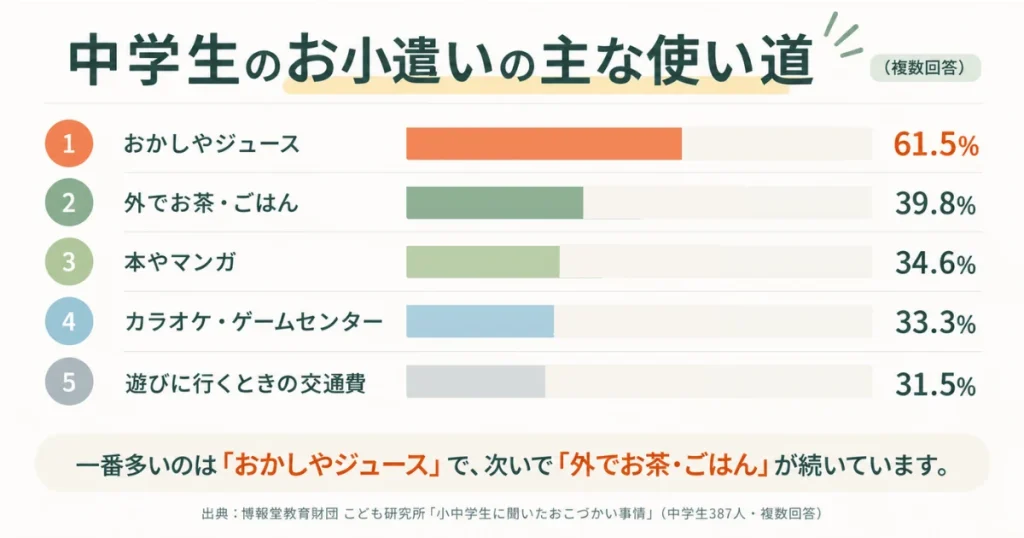
中学生のお小遣いの使い道で最も多いのは「おかしやジュース」で、61.5%でした[1]。
博報堂教育財団こども研究所が2026年3月に公表した調査によると、中学生のお小遣いの主な使い道は次のとおりです。
| 順位 | お小遣いの使い道 | 割合 |
|---|---|---|
| 1位 | おかしやジュース | 61.5% |
| 2位 | 外でお茶・ごはん | 39.8% |
| 3位 | 本やマンガ | 34.6% |
| 4位 | カラオケ・ゲームセンター | 33.3% |
| 5位 | 遊びに行くときの交通費 | 31.5% |
- お小遣いの使用金額について回答した中学生387人を対象とした複数回答の結果です。
- 出典:博報堂教育財団こども研究所「小中学生に聞いたおこづかい事情」調査(詳細レポート4ページ)[1]
男女別に見ると、中学生男子では「ゲームソフト」が26.7%、中学生女子では「外でお茶・ごはん」が46.4%と、小中学生全体に比べて高い割合でした[1]。
中学生になると外食や交通費にお小遣いを使う子が増える
中学生は小学生に比べて、外食や遊びに行くときの交通費にお小遣いを使う割合が高くなっています[1]。
博報堂教育財団こども研究所の調査では、「外でお茶・ごはん」と「遊びに行くときの交通費」のどちらも、中学生の回答割合が小学生より15ポイント以上高い結果でした。
小学生の頃は近所で遊ぶことが多かった子も、中学生になると友達と飲食店に行ったり、電車やバスを使って出かけたりする場合があります。
ただし、外食や交通費をお小遣いから払うかどうかは、家庭によって異なります。
FP土屋子どもの行動範囲が広がってきたら、どのような場面でお金が必要になるのか、親子で話し合っておくとよいでしょう。
中学生がお小遣いを「足りない」と感じる理由
博報堂教育財団こども研究所の調査では、お小遣いをもらっている中学生の67.7%が、現在の金額に満足していると回答しました[1]。
一方、お小遣いを「足りない」と感じる背景には、金額が生活に合っていないことや、計画的にお金を使うことに慣れていないことなどが考えられます。
お小遣いの金額が生活に合っていない
子どもの成長や物価の変化によって、今までのお小遣いでは足りなくなる場合があります。
博報堂教育財団こども研究所の調査では、1年前よりお小遣いの総額が増えたと答えた中学生の保護者は46.2%でした[1]。
お小遣いを増やした理由としては、「学年が上がった」が69.0%、「物価高への対応」が34.3%でした[1]。
- 増額理由の割合は、お小遣いを増やした中学生の保護者277人を対象とした結果です。
学年が上がって行動範囲が広がったり、物の値段が上がったりすると、以前と同じ金額では生活に合わなくなる場合があると考えられます。
FP土屋このように、お小遣いが足りないのは、必ずしも使いすぎが原因とは限りません。
計画的にお金を使うことに慣れていない
お小遣いの使い方を考えずに買い物をすると、月末までにお金が足りなくなることがあります。
例えば、月初めに欲しいものをまとめて買ってしまい、月の後半に友達と出かけるお金が残っていないケースです。
博報堂教育財団こども研究所の調査では、中学生の89.2%が「おこづかいはむだづかいしたくない」という考えに「そう思う」「ややそう思う」と回答しています[1]。
無駄遣いをしたくない気持ちがあっても、欲しいものを買うことと、必要なお金を残しておくことのバランスを取るのは、簡単ではありません。
また、ゲームへの課金や少額の買い物でも、繰り返すとまとまった金額になることがあります。
お小遣いが足りないと感じる背景には、金額だけでなく、お金の使い方が関係している場合もあります。
FP土屋中学生は、自分でお金をやりくりする経験を積んでいる途中です。
お小遣いを使い切ってしまうのは、無駄遣いをしたいからではなく、先の予定を考えてお金を残しておく習慣が、まだ身についていないからかもしれません。
中学生に「お小遣いが足りない」と言われたときの対処法
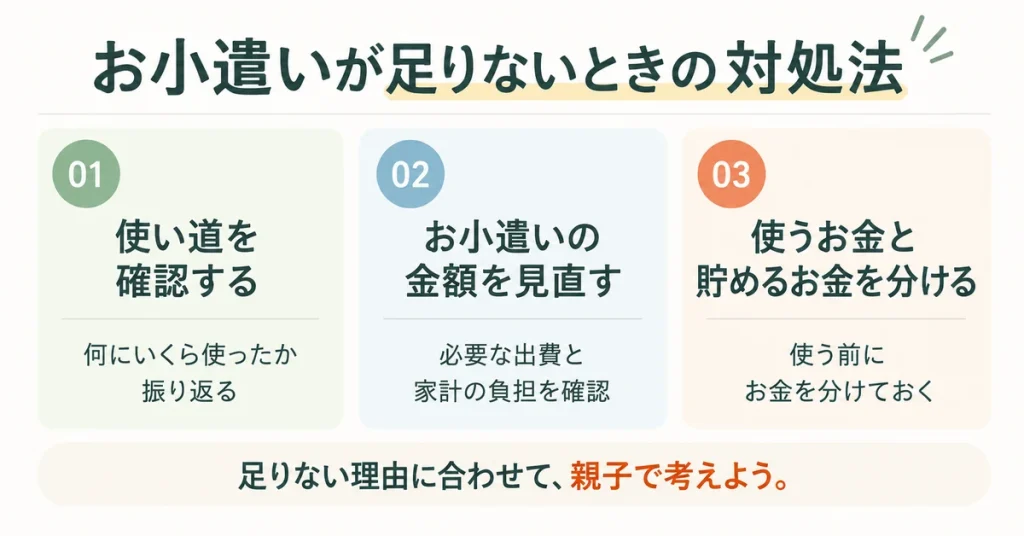
子どもに「お小遣いが足りない」と言われたら、すぐに増額したり、使いすぎだと決めつけたりせず、足りなくなった理由を一緒に考えることが大切です。
次の3つの方法を参考に、家庭に合った対処法を考えてみましょう。
まずはお小遣いの使い道を一緒に確認する
お小遣いが足りなくなったら、何にいくら使ったのかを親子で振り返ってみましょう。
例えば、次のようなことを確認します。
- 友達との外出や交通費など、必要な支出が増えていないか
- お菓子やゲームなど、予定外の買い物が多くなっていないか
- 月の前半に使いすぎて、後半にお金が残らなくなっていないか
使い道を確認すると、金額そのものが足りないのか、お金の使い方を工夫できそうなのかが見えてきます。
このとき、「どうしてこんなに使ったの?」と責めるのではなく、「何に使ったか、一緒に見てみよう」と声をかけるとよいでしょう。
何に使ったか思い出せない場合は、お小遣い帳やスマホのメモなどに、買ったものと金額を簡単に記録する方法もあります。
お小遣いの金額を見直す
生活の変化によって必要な出費が増えている場合は、お小遣いの金額を見直すことも選択肢のひとつです。
例えば、友達と出かける機会が増えたり、物価が上がって同じ金額で買えるものが減ったりした場合は、以前のお小遣いでは足りなくなることがあります。
金額を見直すときは、以前より必要な出費が増えていないかを確認し、家計に無理のない範囲で考えましょう。
なお、お小遣いで払う範囲や追加で渡す条件については、後述の「中学生のお小遣いで決めておきたいルール」で詳しく紹介します。
FP土屋お小遣いを増やすときは、月額だけでなく年間の負担も考えてみましょう。
月500円の増額でも、1年間では6,000円になります。教育費など、今後必要になる支出も踏まえて、無理なく続けられる金額を考えることが大切です。
使うお金と貯めるお金を分けて管理する
月の後半にお小遣いが足りなくなる場合は、使うお金と貯めるお金を、あらかじめ分けておく方法が役立ちます。
例えば、毎月3,000円のお小遣いをもらっている場合、次のように分ける方法があります。
お小遣い月3,000円の分け方の例
| 分け方 | 金額 |
|---|---|
| 自由に使えるお金 | 2,000円 |
| 貯金 | 1,000円 |
| 合計 | 3,000円 |
自由に使えるお金は、お菓子やマンガなどの普段の買い物に使います。
一方、貯金は友達との外出や欲しいものの購入など、まとまったお金が必要なときに使えるように取っておきます。
なお、金額は一例です。
必要な支出が多い場合は、無理に貯金額を確保せず、家庭の状況に合わせて配分を調整しましょう。
お金を別々の財布や封筒などに分けておけば、月の前半に使いすぎることを防ぎやすくなります。
ただし、必要な出費に対してお小遣いの金額自体が少ない場合は、分け方を工夫するだけでは解決できません。
その場合は、金額の見直しも検討しましょう。
中学生のお小遣いで決めておきたいルール
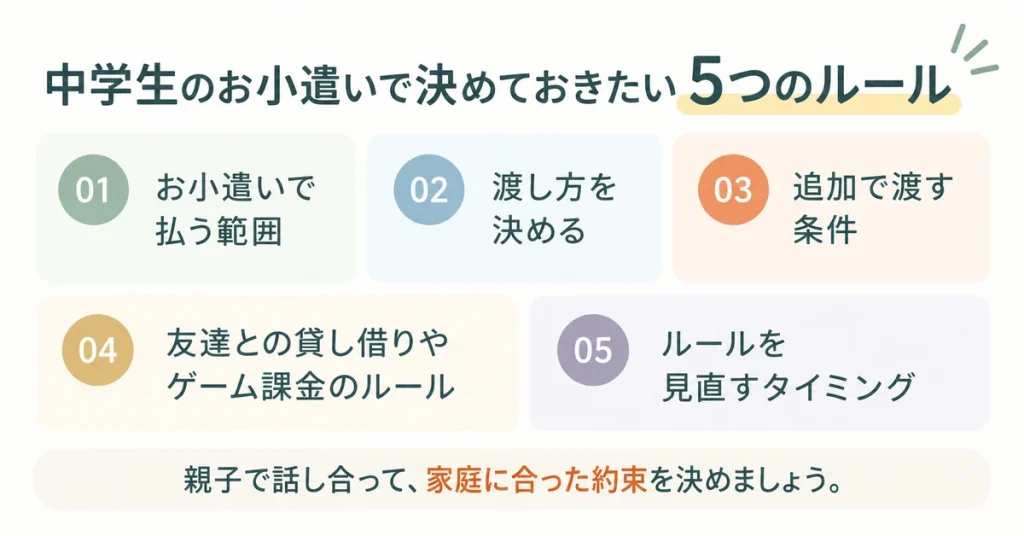
中学生のお小遣いは、金額だけでなく、使い道や渡し方について親子でルールを決めておくことが大切です。
あらかじめ約束しておけば、お金の使い方をめぐる親子のすれ違いを減らしやすくなります。
特に決めておきたいのは、次の5つです。
- お小遣いで払う範囲
- お小遣いの渡し方
- 追加でお金を渡す条件
- 友達との貸し借りやゲーム課金
- ルールを見直すタイミング
お小遣いで払う範囲を決める
お小遣いで何を買い、何を親が負担するのかを、最初に決めておきましょう。
例えば、お菓子や趣味の買い物はお小遣いから払い、学校で必要な文房具や教材費は親が負担する方法があります。
友達との外出費や交通費についても、普段のお小遣いから払うのか、必要なときに別に渡すのかを話し合っておくと安心です。
FP土屋お小遣いで払う範囲がはっきりしていれば、子どもも必要な金額を考えやすくなります。
渡し方(定額・都度・キャッシュレス)を決める
中学生のお小遣いは、毎週または毎月決まった金額を渡す「定額制」が主流です。
博報堂教育財団こども研究所の調査では、中学生の61.5%が「毎週または毎月決まった金額」でお小遣いをもらっていました。
小学生(44.8%)と比べても高い割合です[1]。
また同じ調査では、お手伝いをしたときにお小遣いをもらう中学生も17.8%いました[1]。
お小遣いを渡す方法には、次のような種類があります。
| 渡し方 | 特徴 |
|---|---|
| 定額制 | 毎週・毎月など決まった日に一定額を渡す。計画的に使う練習がしやすい |
| 都度制 | 必要なときに必要な金額を渡す。使い道を確認しやすい |
| 報酬制 | お手伝いなどに応じて渡す。家庭内で役割や条件を決めておく必要がある |
| 組み合わせ | 毎月の定額に加え、必要な費用を別に渡すなど、複数の方法を使う |
一方、お小遣いを渡す手段は、現金が97.7%と主流です。
ただし、QRコード・バーコード決済アプリでもらうことがある中学生も17.1%いました[1]。
キャッシュレスを利用する場合は、サービスの対象年齢や保護者の同意、利用上限などを確認しておきましょう。
お手伝いとお小遣いを組み合わせる方法は、お手伝い表を使ったお小遣いの管理方法で詳しく紹介しています。
- 渡し方に関する調査は、中学生600人を対象とした複数回答の結果です。
- 現金・キャッシュレスの割合は、お小遣いをもらっている中学生566人を対象とした複数回答の結果です。
追加でお金を渡す条件を決める
お小遣いが足りなくなったときに、追加で渡すかどうかも事前に決めておきましょう。
博報堂教育財団こども研究所の調査では、毎月決まった金額を渡し、本当に必要なものがあれば別に渡すという保護者の声も紹介されています[1]。
反対に、趣味の買い物で使い切った場合は原則として追加しない、といった線引きも考えられます。
ただし、急な交通費など、安全に関わる出費は例外として柔軟に対応することが大切です。
追加で渡す条件が決まっていれば、子どももお金を残しておく必要性を理解しやすくなります。
友達との貸し借りやゲーム課金のルールを決める
友達とのお金の貸し借りや、ゲームへの課金については、トラブルを防ぐために具体的な約束を事前にしておきましょう。
例えば、次のようなルールが考えられます。
- 友達とのお金の貸し借りはしない
- 友達の買い物を立て替える前に親に相談する
- ゲーム課金は事前に親の許可を取る
- 課金する場合は、月の上限額を決める
博報堂教育財団こども研究所の調査では、中学生の88.2%が「友だちとのお金のやりとりは、もめごとになりやすい」という考えに「そう思う」「ややそう思う」と回答しています[1]。
ゲーム課金については、親子の約束に加えて、スマホやゲーム機の保護者向け機能(ペアレンタルコントロール)を活用し、購入時の承認や利用制限を設定しておくと安心です。
子どもがトラブルを一人で抱え込まないように、困ったときは親に相談できることも伝えておきましょう。
見直すタイミング(進級時など)を決めておく
お小遣いの金額やルールは、一度決めたら終わりではなく、定期的に見直しましょう。
例えば、進級時や新学期、部活動を始めたときなどは、お金の使い道が変わっていないか確認するよい機会です。
毎月のように金額を変える必要はありませんが、半年に1回や進級時など、話し合う時期を決めておくと見直しやすくなります。
子どもの成長に合わせて少しずつルールを調整し、自分でお金を管理する力を育てていきましょう。
中学生のお小遣いについてよくある質問
中学生のお小遣いについて、保護者が気になる疑問にお答えします。
Q.中学生でお小遣いをもらっていないのは珍しいですか?
A.お小遣いをもらっていない中学生は少数派ですが、家庭によって渡し方は異なります。
博報堂教育財団こども研究所の2026年の調査では、中学生600人のうち5.7%(34人)、約20人に1人がお小遣いをもらっていませんでした[1]。
お小遣いを渡すかどうかは、家庭の方針で決めてかまいません。
渡さない場合も、必要なお金をどう用意するかを親子で決めておくと安心です。
Q.中学生にお小遣い帳はつけさせたほうがいいですか?
A.必ずつける必要はありませんが、お金の使い道を把握するために、簡単な記録をつけるのはおすすめです。
紙のお小遣い帳でも、スマホのメモや家計管理アプリでも、子どもが使いやすい方法を選びましょう。
毎日記録するのが難しければ、レシートを取っておき、週に1回または月に1回まとめて振り返る方法でも十分です。
Q.高校生になったらお小遣いはいくらに上げればいいですか?
A.2025年のリクルートの調査では、高校生の毎月のお小遣いの平均額は5,415円でした[3]。
ただし、通学費や昼食代、友達との外出費などをどこまでお小遣いに含めるかで、必要な金額は変わります。
何をお小遣いから払うのかを決めたうえで、金額を見直しましょう。
高校生のお小遣いの相場や、アルバイトの有無による違いは、高校生のお小遣いの平均と決め方で詳しく解説しています。
まとめ|中学生のお小遣いは平均額だけでなく「何に使うか」で決めよう
- 平均額:2026年の調査では、中学生のお小遣いは月3,234円[1]
- 学年別の目安:別の調査(保護者100人)では、中1・中2が月3,200円台、中3が月3,500円台[2]
- 主な使い道:お菓子やジュース、外食、本やマンガなど[1]
- 足りないとき:すぐに増額せず、まずは使い道や必要な出費を確認する
- 決めておきたいルール:お小遣いで払う範囲、渡し方、追加で渡す条件など
中学生のお小遣いは、平均額に合わせることよりも、子どもの生活に必要な金額と、家庭で無理なく続けられるルールを考えることが大切です。
お小遣いをきっかけに、何にお金を使いたいのか、どうすれば計画的に使えるのかを、親子で話し合ってみましょう。
この記事を読んだら確認したいこと
中学生のお小遣いは、家庭によって適切な金額やルールが異なります。
記事を読んだら、次の5つを親子で確認してみましょう。
- お小遣いの金額:今の金額で必要なものを買えているか
- お小遣いで払う範囲:何をお小遣いから払い、何を親が負担するか
- 渡し方:毎月決まった金額か、必要なときか。現金か、キャッシュレスか
- 追加のお金:どのような場合に追加で渡すか
- 使い方のルール:友達との貸し借りやゲーム課金について約束できているか
すべてを一度に決める必要はありません。
まずは今の生活で困っていることから話し合い、次に見直す時期(進級時など)も決めておきましょう。
「わが家はいくらが適切?」と迷ったら
平均額や調査結果を参考にしても、わが家に合う金額を決めきれないこともあるでしょう。
まずは、マネきっずの公式LINEで案内している「子どものお小遣い表」を使って、お小遣いで払うものや金額を親子で整理してみてください。
また、中学生になると、お小遣いだけでなく、塾や部活動、高校進学に向けた教育費など、子どもにかかるお金全体について考える機会も増えてきます。
お小遣いをきっかけに、教育費や家計のバランスまで見直したい場合は、FPに相談する方法もあります。
マネきっずを運営するFP事務所では、販売ノルマのない独立系FPによる無料相談を案内しています。
FP事務所サービス
| FP相談 |  販売ノルマがない独立系FPが、 幅広いジャンルのご相談をお受けします。 住宅購入 保険 家計管理 資産運用 相続・贈与対策 など 無料相談はこちら |
| 公式LINE |  公式LINEのお友達登録&簡単アンケートで、 以下5つの特典を無料プレゼント! 家計リスク簡易チェッカー 新NISA活用チェックリスト 住宅購入チェックリスト 保険リスクマップ表 子どものお小遣い表 公式LINE 友だち登録はこちら |
| FP相談 | 公式LINE |
販売ノルマがない独立系FPが、 幅広いジャンルのご相談をお受けします。 住宅購入 保険 家計管理 資産運用 相続・贈与対策 など | 公式LINEのお友達登録&簡単アンケートで、 以下5つの特典を無料プレゼント! 家計リスク簡易チェッカー 新NISA活用チェックリスト 住宅購入チェックリスト 保険リスクマップ表 子どものお小遣い表 |
| 無料相談はこちら | 公式LINE友だち登録はこちら |
関連記事
中学生のお小遣いについて考える際は、進学後の金額やお金の管理方法、これから必要になる教育費も参考にしてみてください。
高校生のお小遣いの平均と決め方
高校生のお小遣いの相場や、アルバイトの有無による違いを解説しています。

お手伝い表を使ったお小遣いの管理方法
お手伝いとお小遣いを組み合わせる方法や、無料テンプレートの使い方を紹介しています。
教育費はいつまでにいくら貯めればいい?
子どもの成長に合わせた教育費の準備や、貯蓄するときの注意点を解説しています。
更新履歴
- 2026年○月○日:2026年の最新調査をもとに全面リライト。平均額・学年別相場・使い道・渡し方のデータを更新し、足りないときの対処法とルールを見直しました。
- 2025年7月31日:情報を更新しました。
- 2024年12月9日:記事を公開しました。
コメント(承認制のため、4~5日以内に反映・返信予定です)